Zum Inhalt springen
Spekulationssteuer beim Immobilienverkauf:
10-Jahres-Frist, Ausnahme bei Eigennutzung und wann der Verkaufsgewinn komplett steuerfrei bleibt.
Wer eine Immobilie mit Gewinn verkauft, muss diesen Gewinn unter Umständen versteuern – umgangssprachlich als „Spekulationssteuer" bekannt. Ob sie tatsächlich anfällt, hängt vor allem von zwei Faktoren ab: der Haltedauer und der Frage, ob Sie die Immobilie selbst bewohnt haben.
Was ist die Spekulationssteuer überhaupt?
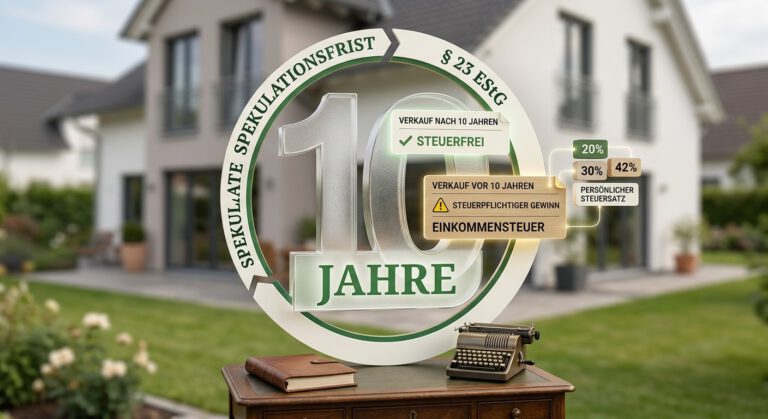
Der Begriff „Spekulationssteuer" ist umgangssprachlich – im Gesetz ist von einem privaten Veräußerungsgeschäft nach § 23 Einkommensteuergesetz (EStG) die Rede. Verkaufen Sie eine Immobilie innerhalb einer bestimmten Frist nach dem Kauf mit Gewinn, wird dieser Gewinn zu Ihrem übrigen Einkommen hinzugerechnet und mit Ihrem persönlichen Einkommensteuersatz versteuert.
Die 10-Jahres-Frist
Verkaufen Sie eine Immobilie mehr als 10 Jahre nach dem Kauf, bleibt der Gewinn grundsätzlich komplett steuerfrei – unabhängig davon, wie hoch er ausfällt. Maßgeblich für den Fristbeginn ist dabei nicht der Grundbucheintrag, sondern das Datum des notariellen Kaufvertrags.
Sie kaufen eine Wohnung im März 2015 und verkaufen sie im April 2026. Zwischen Kauf und Verkauf liegen mehr als 10 Jahre – der Verkaufsgewinn ist steuerfrei, auch wenn die Wohnung zwischenzeitlich vermietet war.
Die Ausnahme: Eigennutzung
Auch innerhalb der 10-Jahres-Frist bleibt ein Verkauf steuerfrei, wenn Sie die Immobilie selbst bewohnt haben – in einer von zwei möglichen Konstellationen:
- durchgehend zwischen Kauf und Verkauf, oder
- im Verkaufsjahr sowie in den beiden vorangegangenen Kalenderjahren (bekannt als „Zwei-Silvester-Regel")
Wichtig zu wissen
Eine Vermietung in einem der relevanten Jahre – auch nur zeitweise – kann die Steuerbefreiung gefährden. Bei gemischter Nutzung (z. B. erst vermietet, dann selbst eingezogen) lohnt sich eine genaue Prüfung des konkreten Zeitraums.
Sie kaufen 2020 ein Haus und vermieten es zunächst. Ab 2024 ziehen Sie selbst ein und verkaufen im Jahr 2026.
Die Eigennutzung erstreckt sich über das Verkaufsjahr 2026 sowie die beiden Vorjahre 2024 und 2025 – der Verkauf bleibt trotz nur sechs Jahren Haltedauer steuerfrei.
Wie wird der Gewinn berechnet?
Der steuerpflichtige Gewinn ergibt sich vereinfacht aus dem Verkaufspreis abzüglich Anschaffungskosten (inkl. Kaufnebenkosten) und abzüglich der Verkaufskosten, etwa der Maklerprovision.
| Posten | Wirkung |
|---|---|
| Verkaufspreis | + |
| Anschaffungskosten inkl. Nebenkosten | − |
| Verkaufskosten (z. B. Maklerprovision) | − |
| Steuerpflichtiger Gewinn | = |
Bei zuvor vermieteten Immobilien erhöht sich der zu versteuernde Gewinn zusätzlich um die in den Vorjahren geltend gemachte Abschreibung (AfA) – ein Punkt, der häufig unterschätzt wird.
Sonderfall geerbte Immobilien
Bei einer geerbten oder geschenkten Immobilie beginnt die 10-Jahres-Frist nicht mit dem Erbfall neu, sondern zählt ab dem ursprünglichen Kauf durch den Erblasser oder Schenker. Hat Ihr Vater ein Haus 2013 gekauft und Sie erben es 2026, ist die Frist bereits abgelaufen – ein Verkauf wäre steuerfrei möglich. Mehr dazu in unserem Artikel zur Erbimmobilie in Baden-Württemberg.
⚠️ Häufig übersehen
- Auch bei einer Zwangsversteigerung gelten grundsätzlich dieselben Fristen wie beim freihändigen Verkauf.
- Zwischenzeitlicher Leerstand ist unschädlich, solange die Eigennutzung im Verkaufsjahr und den beiden Vorjahren durchgehend vorlag.
Bevor Sie einen Verkaufstermin oder Kaufpreis festlegen, lohnt sich ein früher Blick auf die steuerliche Situation – denn sie kann den tatsächlichen Nettoerlös erheblich beeinflussen.
Dieser Artikel ersetzt keine Steuer- oder Rechtsberatung. Insbesondere bei gemischter Nutzung, Sanierungskosten oder mehreren Immobilienverkäufen innerhalb kurzer Zeit empfehlen wir, vor dem Verkauf Rücksprache mit einem Steuerberater zu halten.
Unsicher, ob Ihr Verkauf steuerfrei ist?
Wir beraten Sie unverbindlich zu Haltedauer, Eigennutzung und den steuerlichen Rahmenbedingungen Ihres Verkaufs.
Jetzt Beratungstermin vereinbaren